Informe: Mapa de la deuda - Agosto 2026
El crédito se frena y la mora avanza: los jóvenes, entre los más afectados por el endeudamiento.
El crédito se frena y la mora avanza: los jóvenes, entre los más afectados por el endeudamiento.
A pocos días de conmemorarse el Día Nacional de la Prevención contra el Suicidio, el Centro de Estudios para la Ciudad hace una interpelación a los organismos de salud pública, a los responsables de las políticas económicas y a la sociedad civil.
Despidos y cierres de empresas en Argentina. Análisis de 204 casos mapeados, registrados entre 2024 y 2026: impacto sectorial, distribución territorial y patrones productivos en crisis.
Tener una deuda pendiente puede ser una situación sumamente angustiante, pero bajo ninguna circunstancia anula tus derechos como ciudadano y consumidor. En Argentina, las prácticas abusivas de cobranza, como llamadas insistentes a deshoras, amenazas de embargo sin orden judicial o el contacto con tus familiares y compañeros de trabajo, están estrictamente prohibidas por la legislación vigente. Si estás sufriendo hostigamiento por parte de estudios jurídicos, empresas de cobranza o acreedores, existen herramientas legales, jurisprudencia que te respalda y canales oficiales gratuitos para denunciarlos.
Sin importar en qué provincia te encuentres, la Ley Nacional N° 24.240 es tu principal herramienta de protección. La defensa al ciudadano radica en su Artículo 8° bis (Trato Digno), el cual establece que las empresas deben garantizar condiciones de atención y trato digno y equitativo a los consumidores y usuarios.
De acuerdo con las normativas de Defensa del Consumidor, los agentes de cobranza tienen estrictamente prohibido:
Intimidar o amenazar: Enviar cartas o mensajes que simulan ser notificaciones judiciales, demandas o advertencias de embargos inminentes. Es importante saber que un cobrador extrajudicial no tiene poder para embargarte; eso solo lo puede ordenar un juez en un proceso judicial real.
Difundir tu situación a terceros: Comunicarse con tus parientes, amigos, vecinos o compañeros de trabajo para divulgar que tenés una deuda. Tu situación financiera es privada.
Hostigar en tu ámbito laboral: Realizar llamadas o enviar reclamos a tu teléfono de trabajo o dirección laboral.
Llamar en cualquier horario o de forma insistente: Realizar reclamos telefónicos fuera de los horarios comerciales, durante los fines de semana o de manera reiterada a lo largo del mismo día.
Un dato clave: Si un estudio de cobranza o buffet jurídico contratado por una empresa comete un abuso, la empresa acreedora original es responsable ante la ley por las infracciones cometidas por sus intermediarios.
Si una entidad financiera o una empresa proveedora de crédito vende efectivamente la cartera de créditos morosos a una empresa de cobranzas que adquiere esos créditos por cuenta propia, la gestora/cesionaria pasa a ser la titular del crédito y, en principio, es quien queda legitimada para reclamar el pago al deudor.
Pero ello no significa que la entidad originaria quede automáticamente liberada de toda responsabilidad frente al consumidor.
La cesión del crédito transmite el derecho de cobro, pero no borra los incumplimientos, infracciones o daños que la entidad originaria haya cometido durante la relación de consumo, ni permite que mediante una cesión se perjudiquen derechos que el consumidor ya tenía frente al proveedor original.
Esto es especialmente importante en materia de defensa del consumidor, porque la cesión de cartera no puede utilizarse como mecanismo para fragmentar artificialmente la relación de consumo y dejar al consumidor sin un sujeto responsable por las irregularidades producidas antes de la cesión.
El art. 399 CCyCN dispone: "Nadie puede transmitir a otro un derecho mejor o más extenso que el que tiene".
Por lo tanto, si el crédito original tenía un defecto, una excepción, una nulidad, una falta de exigibilidad, una prescripción, una indebida capitalización de intereses, un incumplimiento del deber de información, etc., la cesión no sanea ese defecto.
El cesionario adquiere el crédito en el estado jurídico en que se encontraba.
Esto se relaciona directamente con las defensas que el consumidor puede oponer al cesionario.
Aunque la Ley 24.240 aplica en todo el territorio argentino, la forma de realizar el reclamo formal y las normativas específicas varían según dónde residas.
Si vivís en el interior del país o la empresa que te reclama tiene alcance nacional, podés acudir a la Dirección Nacional de Defensa del Consumidor.
Podés iniciar el reclamo de manera 100% digital, gratuita y sin intermediarios ingresando a través de la Ventanilla Única Federal. Necesitás tu DNI, los datos de la empresa acreedora (razón social y CUIT, si lo tenés) y adjuntar toda la prueba disponible que acredite el hostigamiento como capturas de pantalla de chats, registro de llamadas entrantes, correos electrónicos o cartas recibidas.
Iniciar un reclamo ante Defensa del Consumidor | Argentina.gob.ar
La Ciudad de Buenos Aires cuenta con una de las legislaciones más específicas y estrictas del país en esta materia, la Ley 6.171, la cual regula de forma exclusiva la actividad de los Agentes de Cobranza Extrajudicial. En territorio porteño, esta norma prohíbe explícitamente comunicarse con el deudor en días sábados, domingos o feriados. Realizar llamadas o enviar comunicaciones en días hábiles antes de las 8:00 h o después de las 20:00 h. El uso de sistemas telefónicos de llamadas automáticas ("robocalls" de manera reiterada y molesta). El envío de correspondencia que exponga públicamente la condición de moroso del destinatario como por ejemplo, sobres abiertos o con inscripciones llamativas en el exterior.
Si vivís en CABA, podés asentar tu denuncia online en el portal oficial del Gobierno de la Ciudad Autónoma de Buenos Aires, invocando el incumplimiento de la Ley 6.171 y el Artículo 8 bis de la Ley 24.240.
Denuncia online - Defensa al consumidor | Buenos Aires Ciudad
En territorio bonaerense, la defensa se canaliza a través de la Dirección Provincial de Defensa de los Derechos de los Consumidores y Usuarios, bajo el marco de la Ley Provincial 13.133.
Podés ingresar tu denuncia de forma virtual en la plataforma provincial o acudir directamente a las OMIC (Oficinas Municipales de Información al Consumidor) presentes en tu respectivo municipio bonaerense. Las OMIC brindan un espacio de conciliación local, gratuito y ágil.
Defensa de las y los consumidores | Provincia de Buenos Aires
También podés acudir a la Defensoría del Pueblo de la Nación para recibir asesoramiento a través del teléfono: 0810 333 3762. o vía email: defensor@defensor.gob.ar
El acoso para cobrar deudas no solo genera sanciones administrativas, sino que los tribunales la mayoría de veces fallan a favor de los consumidores mediante el concepto de Daño Punitivo, que son las multas aplicadas a las empresas para disuadir este tipo de conductas.
Diversos fallos judiciales en el país han condenado a bancos y financieras a pagar indemnizaciones a deudores que demostraron haber sufrido hostigamiento. En estos casos, la justicia determinó que, si bien el acreedor tiene derecho a reclamar lo debido, hacerlo mediante el avasallamiento de la privacidad, la dignidad y la salud psicofísica del deudor es un acto ilícito que debe ser penado económicamente.
Si te encontrás en situación de morosidad y te están acosando, seguí estos pasos prácticos para hacer valer tus derechos.
Solicita información por escrito: Exigir que te envíen el detalle completo de la deuda, monto original, intereses aplicados, fecha de mora, tasa de interés y qué entidad la reclama, a tu correo electrónico o por escrito. No aceptes negociaciones informales de palabra.
Exigir que se identifiquen: Todo agente de cobranza tiene la obligación de decirte su nombre, para qué estudio o empresa trabaja, quién es el acreedor original y proveer sus datos de contacto institucionales.
Guarda todas las pruebas:
Toma capturas de pantalla de los mensajes de WhatsApp.
Graba las llamadas telefónicas si te es posible.
Conservá el registro de llamadas entrantes mostrando fechas, horarios e insistencia.
Guarda las cartas, correos electrónicos e intimaciones que te lleguen.
Denunciá el trato indigno: Si el hostigamiento persiste, inicia inmediatamente tu denuncia en Defensa del Consumidor. No necesitás un abogado para iniciar este trámite administrativo que es 100% gratuito.
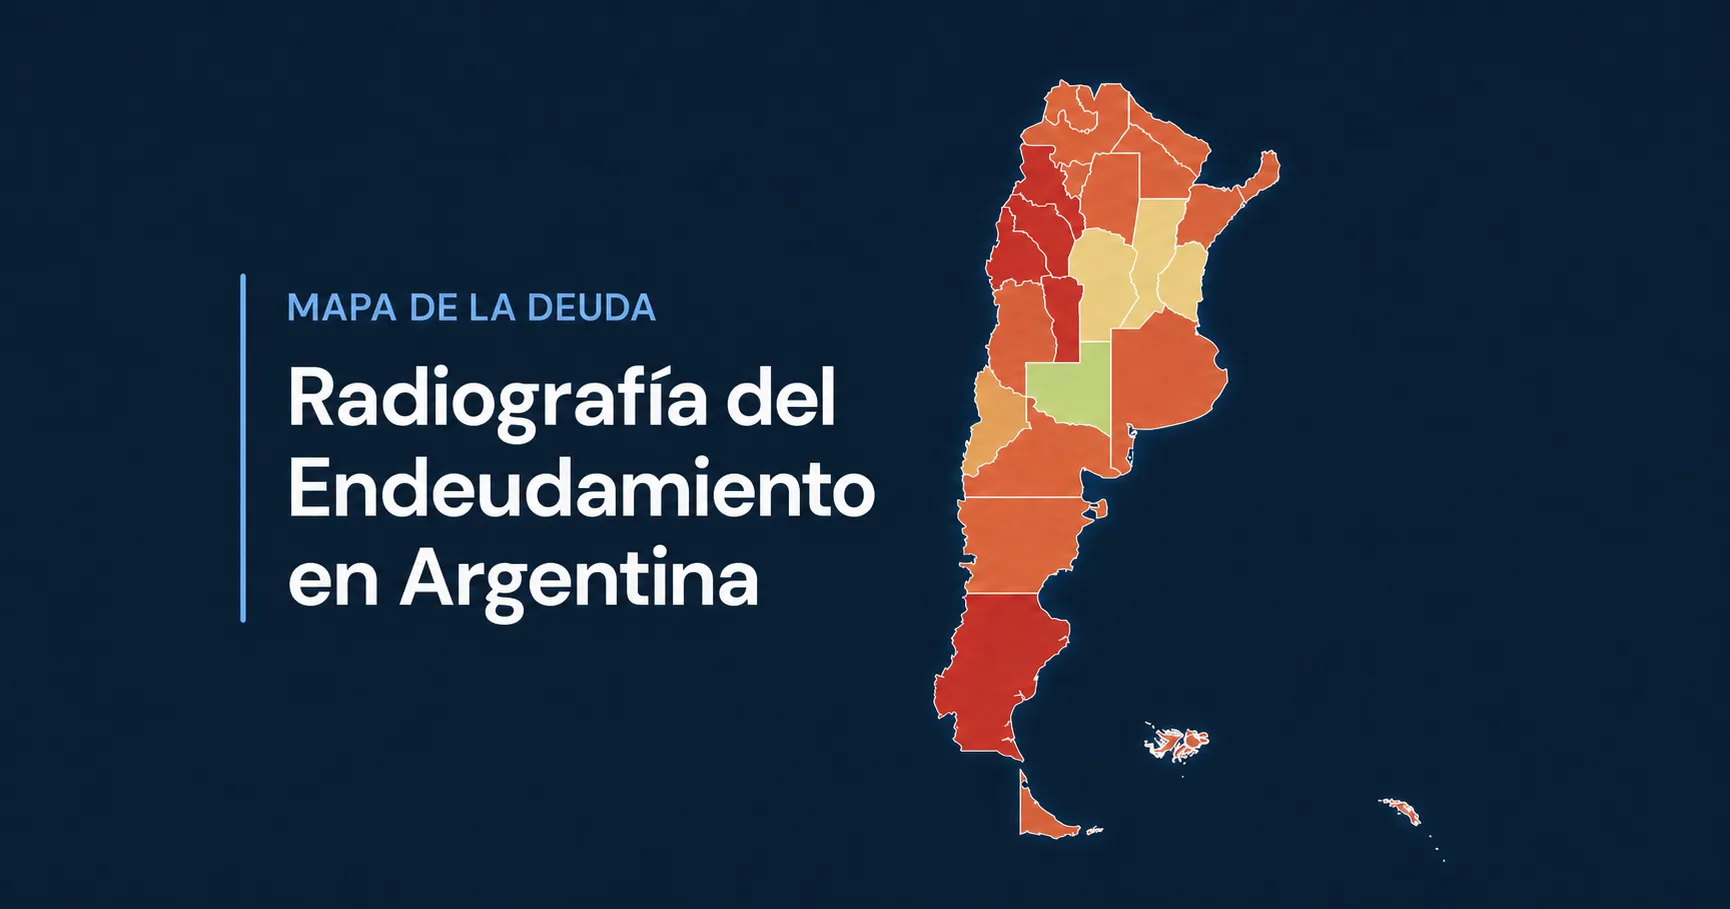
Esta semana el Gobierno salió a celebrar una buena noticia. El Banco Central informó que en junio la mora del crédito al sector privado cedió una décima de punto y cortó así diecinueve meses de suba ininterrumpida. El ministro de Economía fue todavía más entusiasta: contó que, después de reunirse con los bancos, le confirmaron que la mora, "definitivamente, a partir de ahora frenó y va a tender a bajar". El relato es atractivo porque es simple: tocamos fondo y empezamos a salir.
El problema es que el número que se festeja no mide lo que se dice que mide.
Desde el Centro de Estudios de la Ciudad seguimos, mes a mes, cuántas personas están en situación de mora con los bancos: es decir, con al menos noventa días de atraso en el pago de sus deudas. La foto es contundente. En enero de 2025 era un millón de personas. En mayo de 2026 ya eran 2,4 millones, con un crecimiento promedio del 5% mensual. Recién en junio esa tendencia se cortó: hubo una caída del 2%, unas sesenta mil personas menos.
¿Sesenta mil familias que se pusieron al día? Podría ser. Pero no.
Hay al menos tres maniobras contables que explican por qué la mora "baja" en los registros oficiales sin que baje en la vida real de las familias.
La primera es la venta de deuda al mercado secundario. En lo que va de 2026, los bancos vendieron más de 75.000 carteras de deudores morosos a fideicomisos y empresas de cobranza. Esas personas siguen debiendo —y siguen siendo perseguidas por estudios jurídicos—, pero dejan de computar en la tasa de mora que informa el Central. El deudor no desaparece: cambia de acreedor.
La segunda, y la más importante, es la reclasificación de deudores como "irrecuperables en partidas fuera de balance". La normativa vigente permite —y de hecho obliga— a los bancos a sacar de su activo las deudas totalmente previsionadas a partir del séptimo mes. Es una regla prudencial que cuida los balances, pero que también borra a esas personas de la estadística de mora. En junio había casi 800.000 personas en esta situación: 170.000 más que en mayo, un salto del 25% en un solo mes, equivalente a 650 mil millones de pesos adicionales. Para dimensionarlo: en apenas treinta días, esta reclasificación movió más del doble de personas de las que los bancos vendieron al mercado secundario en los primeros seis meses del año. Ahí está, básicamente, el "freno".
La tercera es la refinanciación. En los últimos tres meses, la cantidad de clientes refinanciados creció 15%. El ministro lo presentó como una buena noticia: tasas de entre 20% y 25% a tres años que, según los bancos, la mayoría ya está pagando. Puede ser virtuoso para el sistema financiero. Pero refinanciar a esas tasas, en un contexto de ingresos deprimidos, se parece más a patear el problema hacia adelante que a resolverlo.
Cuando uno vuelve a sumar lo que los balances esconden, el cuadro cambia. La tasa de mora "limpia" del sistema pasó de 11,05% en abril a 11,99% en junio: efectivamente, se amesetó. Pero la tasa que incorpora los "otros conceptos" y el mercado secundario trepó de 13,48% a 15,05% en el mismo período. La brecha entre ambas no dejó de ampliarse: de 2,44 a 3,06 puntos. Dicho de otro modo: cuanto más se estabiliza el número que se muestra, más crece el que se guarda.
Hay un punto adicional que conviene no pasar por alto. El propio Central reconoció que la mejora del ratio en junio se explica sobre todo porque el crédito creció más rápido que la cartera irregular, no porque la cartera irregular haya caído. Es decir: aumentó el denominador. Un cociente puede mejorar mientras el numerador —la cantidad de familias en problemas— sigue subiendo. No es un detalle menor cuando lo que está en juego es si una política funciona o no.
Frente a esto, el Gobierno eligió una respuesta llamativa: enmarcar la sobredeuda de las familias como una cuestión a dirimir entre partes privadas y descartar cualquier intervención. "No hay que confundir la empatía con las políticas públicas", dijo el ministro. La frase es elocuente. Porque sacar a una persona endeudada del balance de un banco no la saca de la sociedad argentina. Sigue debiendo, sigue siendo hostigada por las cobranzas y ahora, además, queda por fuera del perímetro que el Estado dice estar mirando.
Conviene recordar la magnitud del fenómeno. Según un informe de la Universidad Austral y la consultora EcoGo, la mora de las familias se quintuplicó en apenas un año. No es un accidente estadístico: es el resultado previsible de sostener tasas altísimas sobre hogares cuyos ingresos no alcanzan. La crisis crediticia ya toca a millones de personas, y por eso el tema desbordó la macroeconomía para instalarse en la calle y en el Congreso.
Y conviene recordar de dónde salen esas tasas, porque el problema no empezó por mala suerte ni por la supuesta irresponsabilidad de las familias. Su combustible es el salto de tasas y el desajuste monetario que provocó el desarme de las LEFI —las Letras Fiscales de Liquidez, el instrumento con el que el Banco Central ordenaba la liquidez diaria de los bancos— a mediados del año pasado. De aquella decisión se cumple, justamente, un año. Desde entonces el país quedó sin una tasa de política monetaria de referencia y con un costo del dinero fijado por un mercado que reaccionó con subas bruscas y una volatilidad enorme. Esas tasas no se quedaron en las pantallas de la City: se trasladaron, cuota a cuota, a los resúmenes de tarjeta y a los créditos personales de millones de hogares. La mora de las familias es, en buena medida, la contracara de aquel experimento monetario.
La pregunta de fondo, entonces, no es si la mora bajó una décima en un mes. Es si las refinanciaciones son una salida genuina del sobreendeudamiento o apenas una postergación prolija del problema. Y, sobre todo, si vamos a seguir midiendo el éxito de una política financiera por la salud de los balances de los bancos en lugar de por la de las familias que los sostienen.
Desde el CEC construimos el Mapa de la Deuda (mapadeladeuda.ar) justamente para mostrar lo que las estadísticas oficiales tienden a esconder: que el endeudamiento es un problema nacional, que golpea más fuerte a los jóvenes y que se vuelve mucho más grave por fuera del sistema bancario tradicional. La deuda de las familias no se resuelve cambiándola de casillero contable: se resuelve con ingresos que alcancen y con crédito que no sea una trampa.
Un nuevo informe del Centro de Estudios para la Ciudad analiza el sobreendeudamiento familiar con perspectiva de género. Aunque las mujeres se endeudan por montos más bajos, la necesidad de financiar la canasta básica con tarjetas no bancarias y el deterioro de los ingresos en la tercera edad profundizan la morosidad en las franjas más vulnerables.
Del anuncio oficial a la realidad del vacío absoluto. Un análisis sobre el Pedido de Acceso a la Información Pública que reveló que el prometido "Gemelo Digital Social" no está en marcha ni en etapa de diseño. Los riesgos de gestionar a través del relato y la urgencia de un control ciudadano activo sobre el uso de datos sensibles de la población.
¿Te sirven o te controlan? Mientras el uso de dinero electrónico se vuelve indispensable, las plataformas acumulan un poder de mercado inédito basado en tus datos financieros. La necesidad de actualizar leyes obsoletas para proteger el bolsillo de la gente.
La Inteligencia Artificial no es neutral: es un campo central donde se definen las relaciones de poder del presente. El debate urgente sobre la soberanía de los datos, el control algorítmico y los límites de la vigilancia corporativa.
La crisis productiva se profundiza en todo el país. Un relevamiento realizado por el Centro de Estudios para la Ciudad registra más de 22.000 trabajadores afectados por despidos, suspensiones, retiros voluntarios y cierres de plantas desde 2024, y alerta sobre una creciente desindustrialización que golpea tanto a los principales polos fabriles como a pequeñas ciudades cuya actividad económica depende de una sola empresa.
Mientras el stock de viviendas crece y la Ciudad se expande verticalmente, el déficit habitacional y la "inquilinización" alcanzan cifras récord. Un análisis profundo sobre cómo las políticas de crédito actuales y el retiro del Estado profundizan la brecha entre la vivienda como derecho constitucional y su uso como activo financiero.
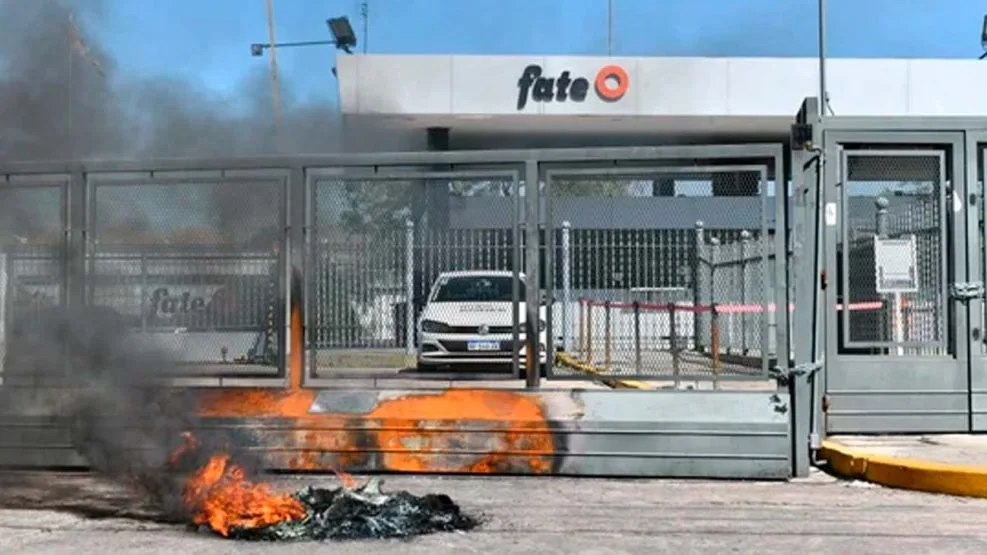
Un relevamiento exclusivo de más de 45 conflictos laborales activos anticipa la tendencia que los datos oficiales mostrarán con rezago. A la parálisis de la obra pública se suman ahora suspensiones masivas en siderurgia y el cierre de líneas de producción de alimentos en el interior del país.