Deudas, desempleo y angustia: la crisis silenciosa detrás del aumento de suicidios juveniles en Argentina
El suicidio ya es la primera causa de muerte en jóvenes en Argentina y las cifras oficiales muestran una correlación cada vez más marcada con el endeudamiento y la precarización laboral. Esta nota busca poner en agenda una dimensión muchas veces invisibilizada del problema, la asfixia económica como factor de riesgo.
La principal causa de muerte violenta en el país
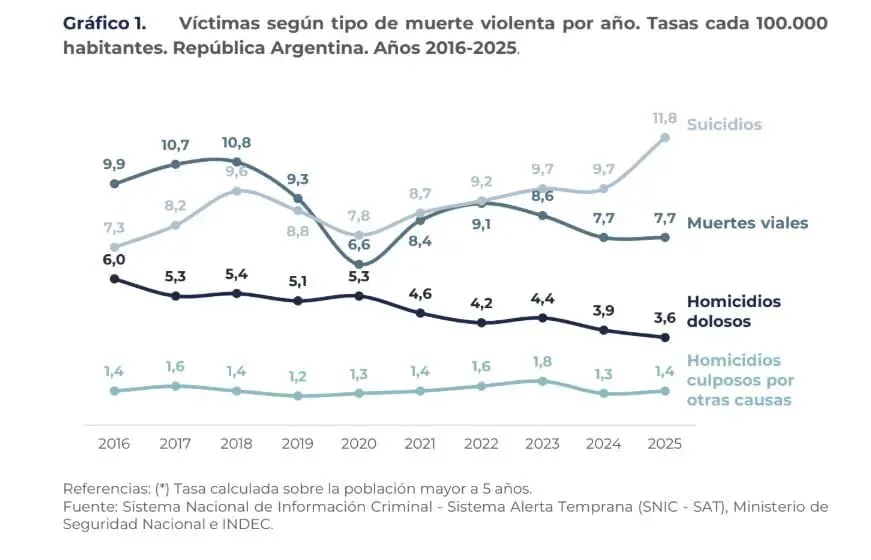
Durante décadas, los accidentes de tránsito ocuparon el primer lugar entre las causas de muerte de la juventud en la Argentina. Sin embargo, en los últimos años la dinámica cambió de forma drástica. De acuerdo con datos del Ministerio de Salud de la Nación y del Sistema Nacional de Información Criminal (SNIC) en 2025 se registraron 5.209 suicidios en la Argentina, lo que representó un incremento del 22,6% respecto al año anterior. La tasa nacional alcanzó los 11,8 casos por cada 100.000 habitantes, ubicándose sustancialmente por encima del promedio mundial (9,1) reportado por la Organización Mundial de la Salud (OMS).
Desde 2022, el suicidio se consolidó como la principal causa de muerte en jóvenes de 15 a 24 años, y en 2024 volvió a ocupar el primer lugar en la franja de 25 a 34 años. Los suicidios ya triplican la cifra de homicidios dolosos en el país y el 78,6% de las víctimas son varones. Si bien históricamente el mayor impacto se concentraba en la franja escolar que va de los 15 a 19 años, los registros más recientes muestran un claro desplazamiento de los 20 a los 34 años, etapa clave de inserción en la vida adulta y en el mercado de trabajo.
El circuito de la asfixia: morosidad, desempleo y precariedad
Para comprender la magnitud del problema, es indispensable tender un puente interpretativo entre las tensiones sociales actuales, las dinámicas de financiamiento de la vida cotidiana y el deterioro psíquico. Las investigaciones coinciden en que el suicidio es un fenómeno multicausal, no obstante, desde áreas de la salud pública y la sociología se advierte la irrupción con fuerza de un factor determinante: la crisis económica y el endeudamiento familiar. Un relevamiento de la Facultad de Psicología de la UBA reveló que el 55,9% de las personas que atraviesan una crisis personal le atribuyen la causa principal a problemas económicos, ya sea ingresos insuficientes o deudas, superando a las crisis familiares o vitales.
Al analizar las trayectorias de las y los jóvenes endeudados, emerge un circuito de asfixia sistemático sustentado por tres variables entrelazadas:
La precarización laboral e informalidad
La tasa de desempleo nacional no afecta a todos por igual. Mientras el promedio general roza el 7,5%, entre las personas menores de 29 años la desocupación trepa por encima del 16%, llegando al 23,1% en mujeres jóvenes y al 27,9% en varones jóvenes sobre el total de desempleados. En los barrios populares, las estadísticas muestran que más del 60% de las y los jóvenes viven por debajo de la línea de pobreza. Para quienes logran conseguir empleo, las condiciones se definen por la informalidad, la inestabilidad de las contrataciones en plataformas y salarios que resultan insuficientes para costear una canasta familiar básica.
Las financieras como sostén del consumo
Según el informe de Nivel de Endeudamiento de los Hogares Argentinos, el 91,7% de los hogares mantiene al menos una deuda activa, mientras que un 23,5% acumula tres o más obligaciones en simultáneo. En los jóvenes de 18 a 30 años, la tasa de mora supera el 40%, registrando el valor más elevado de toda la pirámide poblacional según el Mapa de la Deuda que elaboramos como Centro de Estudios para la Ciudad. A diferencia de los ciclos económicos donde el crédito se utilizaba para la adquisición de bienes durables o vivienda, hoy el endeudamiento juvenil se contrae para cubrir gastos corrientes como comprar comida, pagar alquileres, saldar facturas de servicios o refinanciar saldos a tasas usurarias. Datos del Banco Central revelan que la morosidad en los préstamos a familias alcanzó niveles no vistos en dos décadas.
La violencia de la deuda informal
Cuando el sistema bancario tradicional cierra las puertas por mora o falta de historial crediticio, los jóvenes recurren a circuitos de financiamiento informal, prestamistas barriales o aplicaciones de microcrédito no reguladas. Esta instancia suma una carga drástica de violencia psicológica debido a cobros abusivos, hostigamiento digital, embargos y amenazas, empujando a las personas hacia situaciones límite y de aislamiento total.
La ilusión de "salvarse solo"
En este vacío de presencia estatal y redes comunitarias, emergen falsas salidas individuales. Redes de apuestas en línea, esquemas de inversión especulativa y gurúes de finanzas en plataformas digitales que prometen "ser tu propio jefe" y salir del pozo económico sin mediación institucional. Cuando la promesa de enriquecimiento rápido falla, el sobreendeudamiento se profundiza y el peso de la responsabilidad vuelve a caer de manera aplastante sobre el individuo.
Mientras los indicadores de depresión y endeudamiento alcanzan niveles críticos, la respuesta desde las políticas públicas muestran un preocupante retroceso. A pesar de que la Ley Nacional de Salud Mental N° 26.657 establece que el área debe recibir un mínimo del 10% del presupuesto total de salud, las asignaciones presupuestarias no han alcanzado esa meta. La falta de profesionales en el primer nivel de atención, el recorte en programas específicos de prevención del suicidio y las barreras económicas para acceder a la atención privada (más del 40% de quienes necesitan ayuda psicológica declaran no poder pagarla) dejan desamparadas a las poblaciones más vulnerables.
Desendeudar y acompañar
Desde el Centro de Estudios para la Ciudad sostenemos que la prevención del suicidio no puede reducirse a una respuesta clínica individual cuando las causas profundas responden a una dinámica estructural. Para construir horizontes de vida saludables para las juventudes es indispensable intervenir de manera multisectorial.
Es necesario políticas de regulación financiera para abordar la violencia del crédito usurario, además de generar herramientas estatales de alivio financiero para los endeudados.
También promover dispositivos de salud mental accesibles en los lugares en que los jóvenes habitan como las escuelas, clubes, centros culturales y entornos digitales, derribando las barreras que les impiden solicitar ayuda.
Se requiere garantizar el acceso al empleo digno y formalizar políticas de vivienda y formación laboral para devolverles a la juventud la capacidad de proyectar un futuro.
Ninguna intervención sanitaria será suficiente si no se ataca la base material que asfixia a las y los jóvenes. Prevenir el suicidio exige, fundamentalmente, reconstruir la comunidad y garantizar condiciones materiales para que la vida vuelva a tener sentido.
LÍNEAS DE ASISTENCIA Y CONTENCIÓN.
Si vos o alguien que conoces está pasando por un momento difícil o tiene pensamientos de hacerse daño, existen canales gratuitos, confidenciales y nacionales para acompañarte:
Centro de Asistencia al Suicida: (011) 5275-1135 o 135 (desde CABA y GBA).
Hospital Bonaparte (Orientación en Salud Mental): 0800-999-0091 (las 24 hs).
Salud Mental Responde (CABA): 0800-333-1665.
*Nota: este artículo de opinión trabaja con estadísticas oficiales (Ministerio de Salud, Ministerio de Seguridad, INDEC, BCRA) y notas periodísticas. Los especialistas remarcan que no existe, por el momento, un registro estadístico oficial que cruce de manera sistemática endeudamiento y suicidio. La relación que describe esta nota surge de la coincidencia entre las tendencias macro (deuda, desempleo y salud mental) y los patrones que reportan quienes trabajan en la asistencia directa a personas en crisis.