Deudas con rostro de mujer: Supermercados impagables y jubilaciones ahogadas
El informe del mapa de la deuda, presentado por el Centro de Estudios para la Ciudad a principios de agosto de 2026, reveló diversas brechas sociales que atraviesan el endeudamiento de los hogares argentinos. El objetivo de este documento es analizar sus principales resultados con una mirada de género.
Si bien el volumen de crédito dejó de crecer en términos reales, la tasa de mora, es decir el porcentaje de deuda con más de 90 días de atraso en su pago, siguió aumentando durante 2026. El informe identifica la edad de los deudores, las entidades acreedoras y la ubicación geográfica como principales dimensiones de las desigualdades observadas en el sobreendeudamiento familiar. Señala que la población joven es la más afectada por el sobreendeudamiento y que el crédito extrabancario es el de mayor incidencia en el aumento de la morosidad.
Las brechas de género se presentan en ciertas poblaciones expuestas a la vulnerabilidad financiera, que resultan del análisis conjunto de estos factores. Entre quienes se endeudaron con tarjetas de crédito no bancarias y no pueden pagarlas, las mujeres mayores se encuentran en una situación comparativamente más desfavorable que los hombres de su misma edad, sin que se concentre el fenómeno en una sola provincia. Las mujeres jubiladas reproducen su brecha de ingresos en las brechas de morosidad.
Más mujeres se endeudan, pero por montos más chicos y con mayor fragilidad
Los datos provenientes de la Central de Deudores y procesados por el informe para el período de junio de 2026 revelan que, a lo largo del país, la cantidad de deudoras mujeres (10.087.758) es más alta que la de deudores varones (9.343.242). Al mismo tiempo, la cantidad de deudores con mora es más pareja entre los géneros.
Sin embargo, las mujeres se endeudan por montos significativamente menores que los hombres ($3,69 millones en promedio por persona frente $5,73 millones), es decir una brecha de 35,6%.
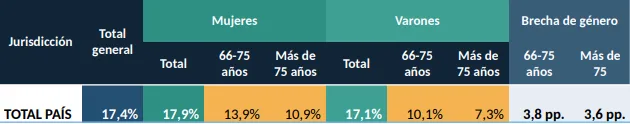
Como resultado, la proporción de personas con deuda en mora sobre el total de personas con deuda es más alta entre los varones (25,7%) que entre las mujeres (24,4%). Eso 1 implica que para el total del territorio, del rango etario y del universo de entidades, una mayor proporción de varones se encuentra en situación regular, confirmando la evidencia histórica de que las mujeres son buenas pagadoras. Pero la situación cambia con respecto a los montos. Al mismo tiempo, la proporción de deuda en mora sobre el total de deuda es levemente más alta para las mujeres (17,9%) que para los hombres (17,1%).
Las jubiladas están sobreendeudadas
Al considerar el total del territorio nacional y del universo de entidades acreedoras, la interacción entre el género y la edad muestra que la tasa de morosidad es bastante pareja entre hombres y mujeres en el rango etario de hasta 45 años. Después se abre una diferencia y aumenta en el grupo de edad que tiene más de 55 años, llegando a 3,8 puntos porcentuales en el grupo de 66-75 años.
Aunque la tasa de morosidad disminuye con la edad para la población en general, lo hace con mayor intensidad entre los varones. Así, las mujeres mayores se encuentran en una situación comparativamente más desfavorable respecto de los varones de la misma edad.
Porcentaje del monto de deuda en mora sobre deuda total por género y por franja etaria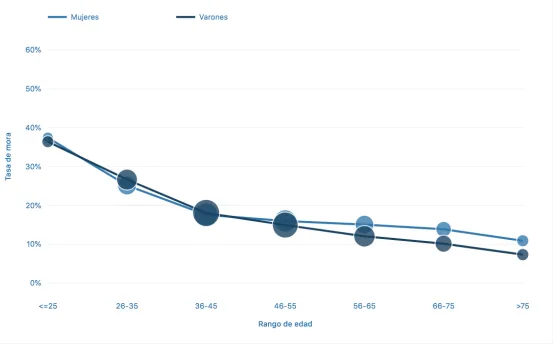
Las brechas de género en las deudas para la compra cotidiana
La brecha de género de la tasa de mora está más pronunciada en la deuda con emisores no financieros de tarjetas de crédito: presenta una diferencia de 5,1 pp. entre mujeres y varones.
Esta categoría de entidad acreedora engloba a las grandes cadenas de supermercados como Coto, Carrefour y Cencosud S.A. y contradice la tendencia general de la morosidad: el 29,6% de las mujeres endeudadas con este tipo de entidades tiene deuda en situación de mora, en tanto el 28,9% de los hombres endeudados se encuentra en una situación irregular con su deuda. Particularmente los jóvenes están más afectados, con un punto porcentual de diferencia entre los géneros: el 52% de las mujeres hasta 25 años endeudadas tienen deuda morosa, contra 51% de los hombres hasta 25 años.
La diferencia del monto promedio por persona entre los géneros es menor en este segmento del mercado crediticio: las mujeres se endeudan en promedio por $ 925 mil con emisoras no financieras de tarjetas, en tanto los varones se endeudan por $ 1,14 millones. Sobre el monto de deuda, la proporción de deuda en situación de mora es de 35,9% para las mujeres y de 30,8% para los hombres, es decir, una brecha de 5,1 pp. entre los géneros.
Geográficamente, la mayor diferencia en la tasa de morosidad se presenta en Corrientes, seguida por San Luis y Capital Federal.
Interacción entre género y edad en la compra cotidiana
Miremos en detalle la deuda con emisoras no financieras de tarjetas de crédito, ya que es un buen indicador para la situación del endeudamiento que financia las compras cotidianas de los hogares. Ya vimos que tanto la edad como el género son factores que abren brechas sociales en las tasas de morosidad.
Un resultado fundamental del informe es que la población joven tiene tasas de morosidad más altas que los grupos de edad avanzada en todas las ubicaciones geográficas.
Sin embargo, la diferencia entre mujeres y hombres sigue una trayectoria distinta: la brecha de género en la tasa de morosidad se abre en las franjas etarias más altas, mostrando una vulnerabilidad mayor para las mujeres de edad más avanzada.
Esto se ve con una mayor claridad en la deuda con emisoras no financieras de tarjetas de crédito y de compra: la brecha de género llega a 8,8 puntos porcentuales en las personas mayores a 75 años.
Porcentaje del monto de deuda en mora sobre deuda total para las emisoras no financieras de tarjetas de crédito, por género y por franja etaria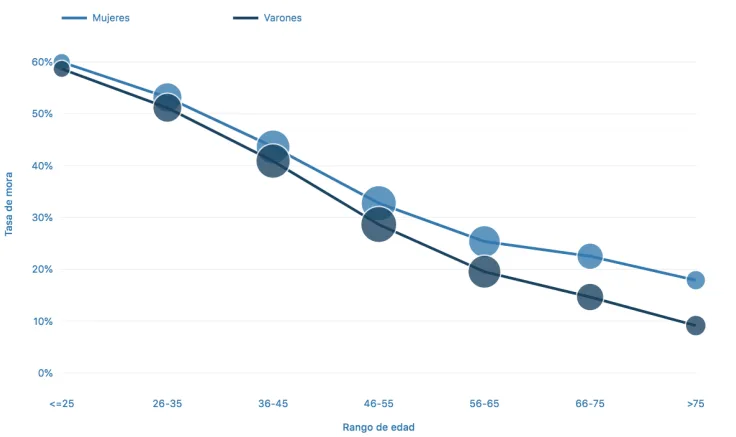
Geográficamente, esta tendencia se ve de manera más pronunciada en Misiones, seguido por San Luis y Santa Fe.
Porcentaje del monto de deuda en mora sobre deuda total para las emisoras no financieras de tarjetas, seleccionando provincias de mayor brecha para las edades altas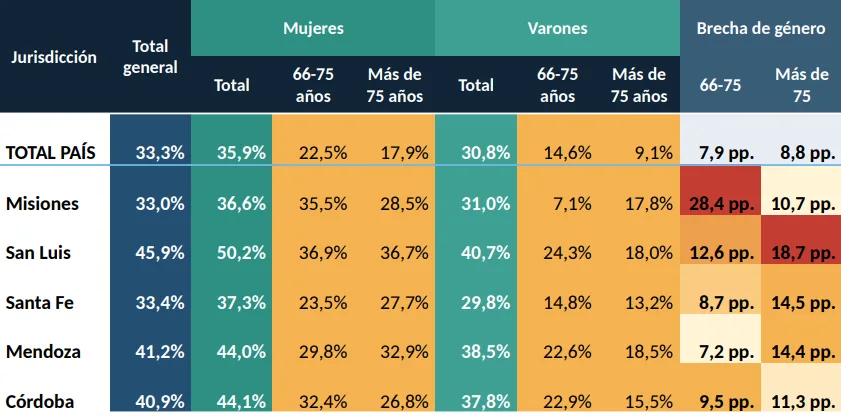
Conclusiones
La mayor exposición de las mujeres a la crisis del sobreendeudamiento no puede resumirse en un único indicador. Más bien se presenta en las distintas dimensiones sociales que identificó el mapa de la deuda como fuente de brechas sociales.
Las desigualdades entre los géneros se vuelven más visibles al incorporar el tipo de entidad acreedora y la edad. Las emisoras no financieras de tarjetas de crédito presentan una brecha de género considerablemente mayor que la observada en el conjunto del sistema. Dentro de este segmento, la diferencia entre mujeres y varones se amplía en las franjas etarias más avanzadas.
Esto no significa que las mujeres mayores constituyan el grupo con el nivel absoluto más elevado de morosidad: las tasas más altas siguen concentrándose entre la población joven. Pero revela un resultado de carácter comparativo. Entre las personas mayores, las mujeres presentan una proporción de deuda en mora notablemente superior a la de los varones de la misma franja etaria. Territorialmente no existe una única provincia que concentre estas brechas. Los resultados permiten identificar una vulnerabilidad específica en la intersección entre género, edad y tipo de acreedor, pero no justifican atribuir el fenómeno de manera general a una sola provincia.
Informe realizado al 5 de agosto 2026