Informe: Mapa de la deuda - Agosto 2026
El crecimiento del financiamiento perdió impulso en términos reales, mientras las deudas impagas ganaron participación. Los menores de 25 años registran una tasa de mora del 38,1%, y más de tres de cada diez personas que refinanciaron volvieron a caer en incumplimiento.
El endeudamiento de los hogares argentinos muestra una señal de alerta: mientras el crédito deja atrás su etapa de expansión acelerada, la morosidad continúa creciendo y compromete una proporción cada vez mayor de las obligaciones financieras. El fenómeno afecta especialmente a los jóvenes, se concentra en los canales de financiamiento no bancarios y presenta fuertes diferencias entre provincias.
Los datos correspondientes a agosto de 2026 muestran que el stock de deuda total, medido en términos reales, se estabilizó después de un período de crecimiento rápido. La deuda en mora, en cambio, mantuvo su tendencia ascendente y ganó peso dentro del financiamiento total.
El escenario refleja una dificultad que va más allá de la cantidad de préstamos otorgados: cada vez resulta más importante observar qué proporción de las obligaciones puede ser atendida en tiempo y forma.
Más deudas y más entidades por persona
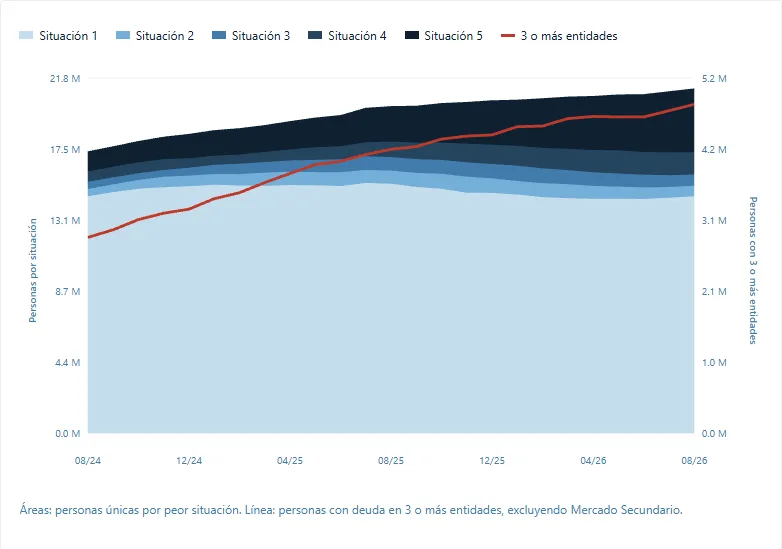
Entre agosto de 2024 y agosto de 2026, la cantidad de personas con deuda en bancos aumentó un 13,2%. En las entidades no bancarias, el crecimiento fue considerablemente mayor: alcanzó el 54,9%.
En paralelo, el promedio de entidades por deudor pasó de 1,70 a 1,93, una suba del 13,5%. El dato muestra que las personas recurren a una mayor cantidad de proveedores de crédito, una dinámica que puede dificultar el seguimiento de los compromisos mensuales y elevar la exposición financiera de los hogares.
La expansión de los canales digitales contribuye a modificar el mapa del endeudamiento. En el conjunto de las categorías relevadas, los neobancos y las fintech alcanzan a la mayor cantidad de personas. Sin embargo, el aumento de usuarios no necesariamente implica una mejora en su capacidad de pago.
La antigüedad de la deuda también ofrece una pista sobre el deterioro. Entre quienes estaban en mora en agosto, la mitad llevaba entre cinco y 15 meses de antigüedad de la deuda registrada. La mediana hasta entrar en mora era de nueve meses, aunque el plazo tendía a ser mayor en la banca tradicional y menor en los neobancos, las fintech y otros proveedores no financieros.
Los jóvenes presentan la mayor tasa de mora
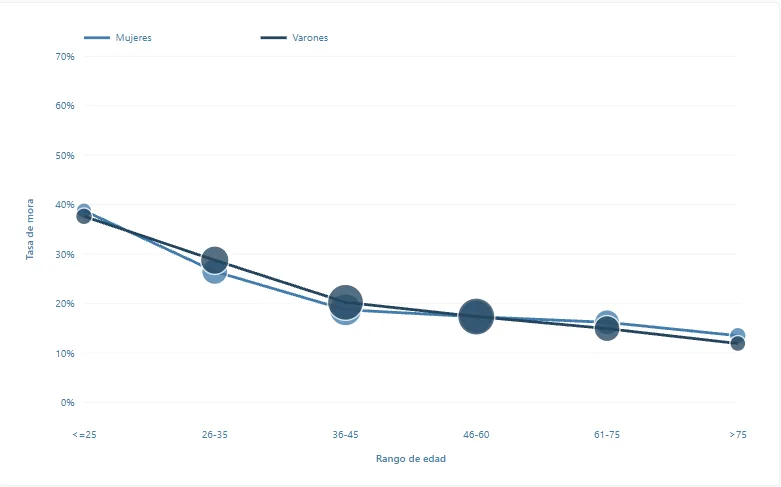
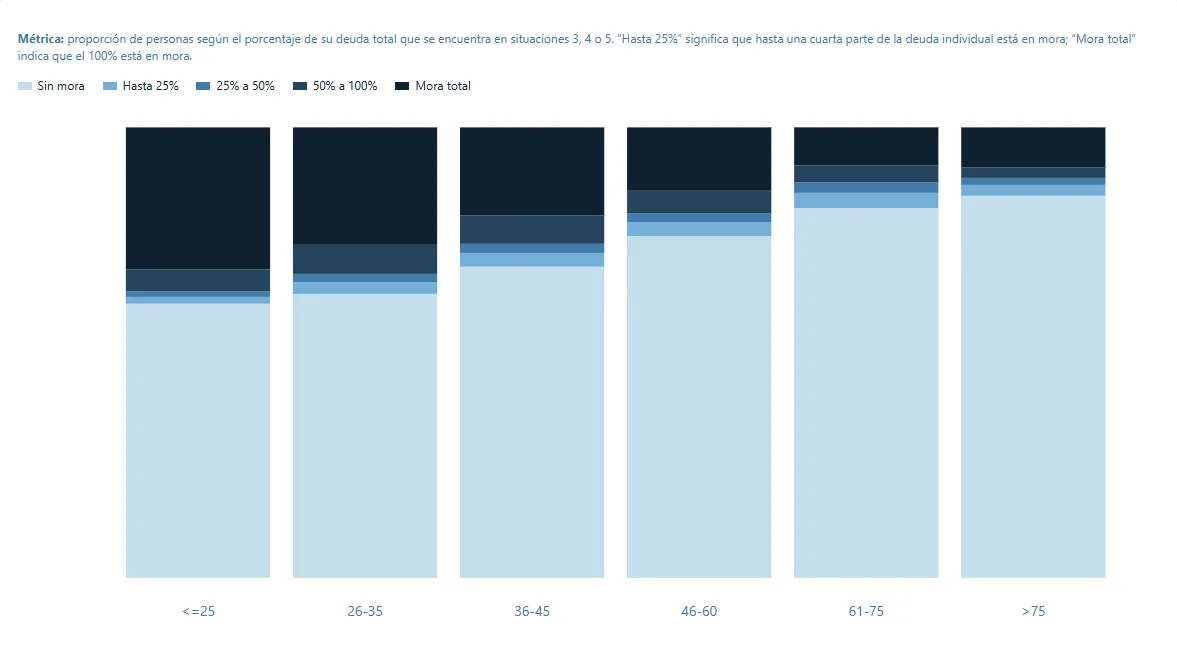
El endeudamiento tiene un impacto desigual según la edad. Los menores de 25 años registran una tasa de mora del 38,1%, casi el doble del promedio nacional informado en el relevamiento. En el otro extremo, el mayor volumen de deuda total se concentra entre las personas de 46 a 60 años.
La diferencia entre ambos indicadores es relevante: los jóvenes sobresalen por la proporción de deudores con atrasos, mientras que los adultos de mediana edad concentran el mayor monto de obligaciones.
La combinación de estos datos permite distinguir dos dimensiones del problema. Por un lado, la dificultad de una parte de los jóvenes para sostener sus compromisos financieros; por otro, la magnitud de los saldos que acumulan los segmentos con mayor volumen de deuda.
Dos circuitos de financiamiento, dos realidades
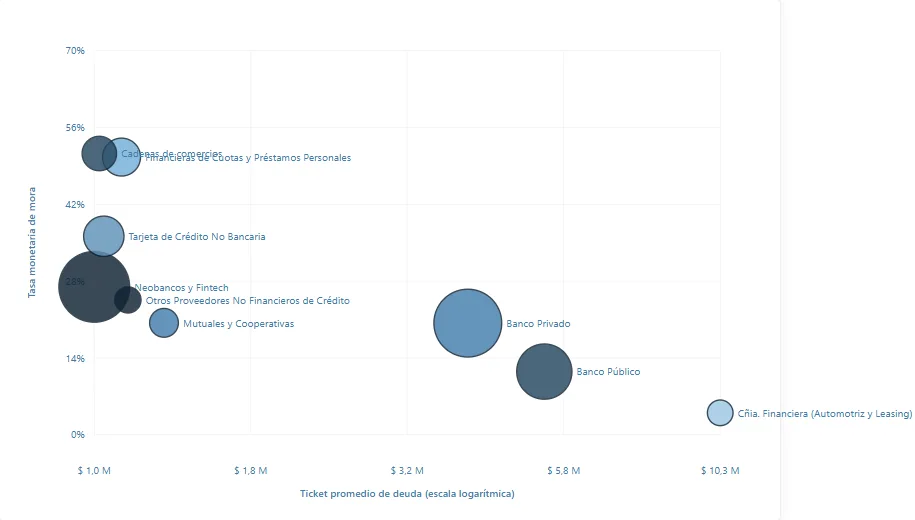
El mercado presenta diferencias marcadas entre el sistema bancario y los proveedores no bancarios. En términos generales, los bancos trabajan con tickets promedio más elevados y menores tasas de mora, mientras que los canales no bancarios muestran montos promedio más bajos y mayores niveles de incumplimiento.
Dentro de las categorías relevadas, las compañías financieras dedicadas a la financiación automotriz y al leasing presentan el ticket promedio de deuda más alto, así como el mayor ticket promedio de deuda en mora. Las cadenas de comercios, por su parte, registran la mayor tasa monetaria de mora.
Estas diferencias muestran que el riesgo no se distribuye de manera uniforme entre los proveedores. El tipo de crédito, el monto financiado y las características de los deudores configuran realidades distintas dentro de un mercado cada vez más diversificado.
Cuando la mora compromete toda la deuda
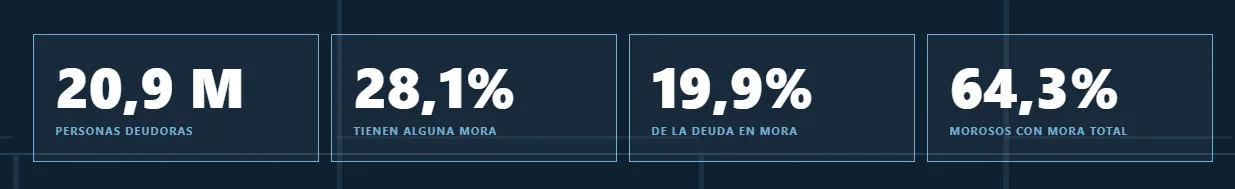
Otro de los datos que sobresalen es la profundidad del deterioro. El 64,3% de las personas morosas tiene la totalidad de su deuda registrada en las categorías 3, 4 o 5 de la clasificación del Banco Central, correspondientes a situaciones de mayor irregularidad.
El indicador sugiere que, para una parte importante de quienes tienen atrasos, el problema no se limita a una cuota o a una obligación aislada: alcanza al conjunto de su endeudamiento registrado.
Esta situación puede dificultar la recuperación financiera, especialmente cuando una persona mantiene compromisos con varias entidades. A mayor cantidad de acreedores y mayor proporción de deuda deteriorada, más compleja puede resultar la reorganización de los pagos.
La geografía también importa
La morosidad presenta diferencias significativas entre las provincias. La Rioja encabeza el listado por incidencia personal, con un 37,7%, seguida por San Juan, con el 37,2%; Catamarca, con el 36,8%; San Luis, con el 36,5%, y Chaco, con el 34,6%.
En el otro extremo, la Ciudad Autónoma de Buenos Aires registra una incidencia del 16,5%, mientras que La Pampa alcanza el 21%.
La brecha evidencia que el fenómeno no tiene la misma intensidad en todo el país. De todos modos, la incidencia personal no debe confundirse con la proporción del monto total en mora ni con la profundidad del deterioro entre quienes ya incumplieron: cada indicador mide una dimensión diferente del problema.
Refinanciar no siempre alcanza
Las refinanciaciones aparecen como una herramienta para reorganizar las obligaciones, pero los resultados muestran límites importantes. Entre abril y agosto, la cantidad de personas con al menos una refinanciación aumentó un 21,9%, mientras que el monto refinanciado creció un 41,9%.
En ese período, la participación de las refinanciaciones pasó del 2,6% al 3,1% del monto total de la cartera y del 1,9% al 2,1% en cantidad de personas.
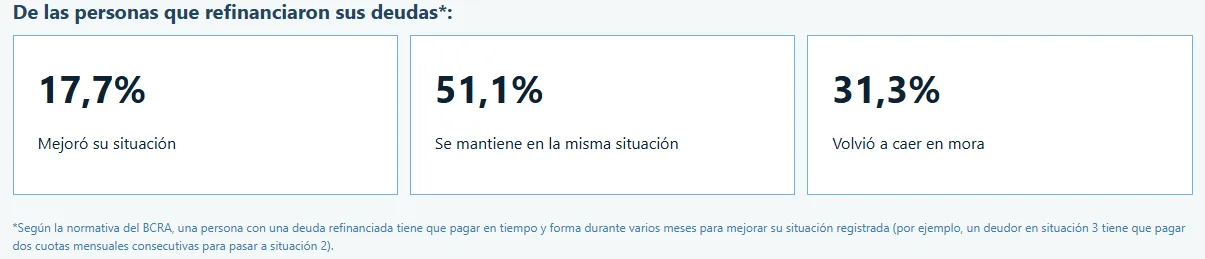
Sin embargo, el seguimiento de quienes refinanciaron sus deudas revela un panorama complejo: el 17,7% mejoró su situación, el 51,1% permaneció en la misma categoría y el 31,3% volvió a caer en mora.
En otras palabras, la proporción de personas que empeoró su situación fue un 76,9% superior a la de quienes lograron mejorarla. El dato plantea interrogantes sobre la capacidad de las refinanciaciones para producir una recuperación sostenida y no solo una postergación de los incumplimientos.
Además, si las deudas refinanciadas que figuran en situaciones 1 y 2 fueran consideradas en mora, la tasa monetaria de incumplimiento subiría del 19,9% al 20,7%, un incremento de 0,8 puntos porcentuales.
Crece el peso del mercado secundario
Otro fenómeno relevante es la expansión del mercado secundario de deuda, integrado por fideicomisos y empresas que adquieren carteras de créditos morosos para gestionar su cobro mediante negociaciones o acciones judiciales.
En agosto de 2026, este canal registraba 885.928 personas, frente a 183.716 en agosto de 2024. El incremento fue del 382,2%, y el último dato marcó el máximo de la serie.
Según la estimación del relevamiento, las carteras adquiridas provenían principalmente de bancos privados, con el 63,4%; neobancos y fintech, con el 17,6%; y otras categorías, con el 12%.
El crecimiento refleja también una transformación en la gestión de los créditos deteriorados: las deudas que dejan de permanecer en las carteras originales pueden pasar a manos de otros actores especializados en su recuperación.
Un problema que ya no se mide solo por el crédito
La evolución del endeudamiento deja una conclusión central: la cantidad de préstamos o el volumen de financiamiento no alcanzan para evaluar la salud financiera de los hogares. También es necesario observar la capacidad de pago, la distribución de la deuda y la persistencia de los incumplimientos.
Con el stock de deuda estabilizado en términos reales, una mayor cantidad de personas endeudadas en canales no bancarios y dificultades para sostener las refinanciaciones, la morosidad se consolida como uno de los principales indicadores a seguir.
El desafío ya no consiste únicamente en ampliar el acceso al crédito, sino en determinar en qué condiciones se financian los hogares y cuántos pueden mantener sus obligaciones sin comprometer aún más sus ingresos futuros.