La mora de las familias sigue ahí, por más que la corran de los balances
Esta semana el Gobierno salió a celebrar una buena noticia. El Banco Central informó que en junio la mora del crédito al sector privado cedió una décima de punto y cortó así diecinueve meses de suba ininterrumpida. El ministro de Economía fue todavía más entusiasta: contó que, después de reunirse con los bancos, le confirmaron que la mora, "definitivamente, a partir de ahora frenó y va a tender a bajar". El relato es atractivo porque es simple: tocamos fondo y empezamos a salir.
El problema es que el número que se festeja no mide lo que se dice que mide.
Desde el Centro de Estudios de la Ciudad seguimos, mes a mes, cuántas personas están en situación de mora con los bancos: es decir, con al menos noventa días de atraso en el pago de sus deudas. La foto es contundente. En enero de 2025 era un millón de personas. En mayo de 2026 ya eran 2,4 millones, con un crecimiento promedio del 5% mensual. Recién en junio esa tendencia se cortó: hubo una caída del 2%, unas sesenta mil personas menos.
¿Sesenta mil familias que se pusieron al día? Podría ser. Pero no.
Hay al menos tres maniobras contables que explican por qué la mora "baja" en los registros oficiales sin que baje en la vida real de las familias.
La primera es la venta de deuda al mercado secundario. En lo que va de 2026, los bancos vendieron más de 75.000 carteras de deudores morosos a fideicomisos y empresas de cobranza. Esas personas siguen debiendo —y siguen siendo perseguidas por estudios jurídicos—, pero dejan de computar en la tasa de mora que informa el Central. El deudor no desaparece: cambia de acreedor.
La segunda, y la más importante, es la reclasificación de deudores como "irrecuperables en partidas fuera de balance". La normativa vigente permite —y de hecho obliga— a los bancos a sacar de su activo las deudas totalmente previsionadas a partir del séptimo mes. Es una regla prudencial que cuida los balances, pero que también borra a esas personas de la estadística de mora. En junio había casi 800.000 personas en esta situación: 170.000 más que en mayo, un salto del 25% en un solo mes, equivalente a 650 mil millones de pesos adicionales. Para dimensionarlo: en apenas treinta días, esta reclasificación movió más del doble de personas de las que los bancos vendieron al mercado secundario en los primeros seis meses del año. Ahí está, básicamente, el "freno".
La tercera es la refinanciación. En los últimos tres meses, la cantidad de clientes refinanciados creció 15%. El ministro lo presentó como una buena noticia: tasas de entre 20% y 25% a tres años que, según los bancos, la mayoría ya está pagando. Puede ser virtuoso para el sistema financiero. Pero refinanciar a esas tasas, en un contexto de ingresos deprimidos, se parece más a patear el problema hacia adelante que a resolverlo.
Cuando uno vuelve a sumar lo que los balances esconden, el cuadro cambia. La tasa de mora "limpia" del sistema pasó de 11,05% en abril a 11,99% en junio: efectivamente, se amesetó. Pero la tasa que incorpora los "otros conceptos" y el mercado secundario trepó de 13,48% a 15,05% en el mismo período. La brecha entre ambas no dejó de ampliarse: de 2,44 a 3,06 puntos. Dicho de otro modo: cuanto más se estabiliza el número que se muestra, más crece el que se guarda.
Hay un punto adicional que conviene no pasar por alto. El propio Central reconoció que la mejora del ratio en junio se explica sobre todo porque el crédito creció más rápido que la cartera irregular, no porque la cartera irregular haya caído. Es decir: aumentó el denominador. Un cociente puede mejorar mientras el numerador —la cantidad de familias en problemas— sigue subiendo. No es un detalle menor cuando lo que está en juego es si una política funciona o no.
Frente a esto, el Gobierno eligió una respuesta llamativa: enmarcar la sobredeuda de las familias como una cuestión a dirimir entre partes privadas y descartar cualquier intervención. "No hay que confundir la empatía con las políticas públicas", dijo el ministro. La frase es elocuente. Porque sacar a una persona endeudada del balance de un banco no la saca de la sociedad argentina. Sigue debiendo, sigue siendo hostigada por las cobranzas y ahora, además, queda por fuera del perímetro que el Estado dice estar mirando.
Conviene recordar la magnitud del fenómeno. Según un informe de la Universidad Austral y la consultora EcoGo, la mora de las familias se quintuplicó en apenas un año. No es un accidente estadístico: es el resultado previsible de sostener tasas altísimas sobre hogares cuyos ingresos no alcanzan. La crisis crediticia ya toca a millones de personas, y por eso el tema desbordó la macroeconomía para instalarse en la calle y en el Congreso.
Y conviene recordar de dónde salen esas tasas, porque el problema no empezó por mala suerte ni por la supuesta irresponsabilidad de las familias. Su combustible es el salto de tasas y el desajuste monetario que provocó el desarme de las LEFI —las Letras Fiscales de Liquidez, el instrumento con el que el Banco Central ordenaba la liquidez diaria de los bancos— a mediados del año pasado. De aquella decisión se cumple, justamente, un año. Desde entonces el país quedó sin una tasa de política monetaria de referencia y con un costo del dinero fijado por un mercado que reaccionó con subas bruscas y una volatilidad enorme. Esas tasas no se quedaron en las pantallas de la City: se trasladaron, cuota a cuota, a los resúmenes de tarjeta y a los créditos personales de millones de hogares. La mora de las familias es, en buena medida, la contracara de aquel experimento monetario.
La pregunta de fondo, entonces, no es si la mora bajó una décima en un mes. Es si las refinanciaciones son una salida genuina del sobreendeudamiento o apenas una postergación prolija del problema. Y, sobre todo, si vamos a seguir midiendo el éxito de una política financiera por la salud de los balances de los bancos en lugar de por la de las familias que los sostienen.
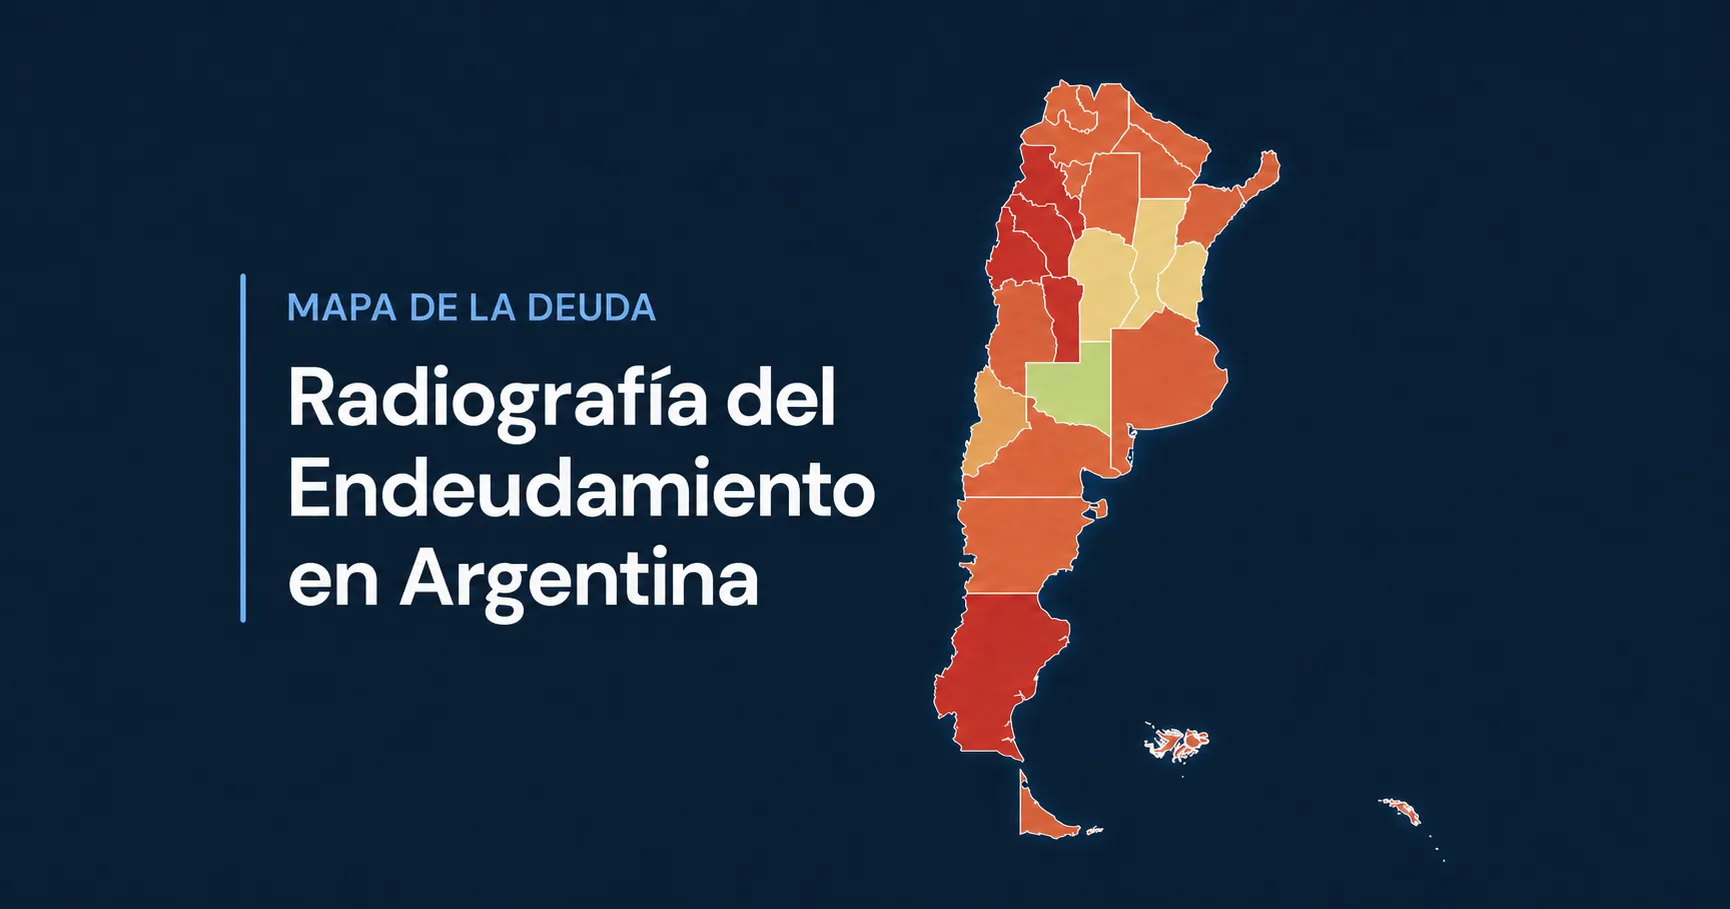
Desde el CEC construimos el Mapa de la Deuda (mapadeladeuda.ar) justamente para mostrar lo que las estadísticas oficiales tienden a esconder: que el endeudamiento es un problema nacional, que golpea más fuerte a los jóvenes y que se vuelve mucho más grave por fuera del sistema bancario tradicional. La deuda de las familias no se resuelve cambiándola de casillero contable: se resuelve con ingresos que alcancen y con crédito que no sea una trampa.